Steuerberater za prop trading dijasporu (2026)
Ko sme da savetuje o porezu na prop isplate u Nemačkoj i Austriji, šta važi u Švajcarskoj, honorar po StBVV sa računom, pitanja i papiri za sastanak.

Sadržaj članka
Ako živiš u Nemačkoj, Austriji ili Švajcarskoj i primaš isplate prop firme, poreskog savetnika biraš pre prve prijave. U Nemačkoj i Austriji taj savetnik se zove Steuerberater, a u Švajcarskoj ovaj posao obavlja i Treuhänder. FTMO na stranici o isplatama piše da sam odgovaraš za sve poreze i da firma nije ovlašćena da daje poreske savete. Zvaničnog stava o oporezivanju ovih isplata nema ni u jednoj od tri zemlje, pa od savetnika tražiš obrazloženje za tvoj ugovor.
Ovaj vodič pokazuje ko u svakoj zemlji sme da savetuje, kako se honorar u Nemačkoj računa po zvaničnoj tarifi (StBVV) i šta pitaš na prvom sastanku. Posle toga dolaze papiri koje nosiš, znaci lošeg saveta, pravila o čuvanju tajne i odbitak honorara. Tekst nije poreski savet, a propisi i tarife provereni su 6. oktobra 2026.
| Korak | Šta radiš | Osnov |
|---|---|---|
| 1 | Proveriš da savetnik sme da radi poreske poslove | StBerG §2 i §3 (DE), WTBG §2 (AT), zvanični imenici |
| 2 | Tražiš pisani dogovor o honoraru ili obračun po StBVV | StBVV §4 i §9 (DE) |
| 3 | Na prvom sastanku tražiš obrazloženu kategoriju prihoda | EStG §15 ili §22 (DE), §23 ili §29 (AT), DBG čl. 17 ili 18 (CH) |
| 4 | Doneseš ugovor, fakture i izvode za svaku isplatu | Uslovi prop firme i izvodi |
| 5 | Odvojiš deo honorara koji smanjuje osnovicu | Pismo BMF od 21.12.2007 (DE), EStG §4 i §18 (AT), DBG čl. 27 (CH) |
Šta savetnik rešava kad zvaničnog stava nema#
Za Nemačku nije pronađena nijedna presuda Saveznog finansijskog suda (BFH) ni pismo ministarstva finansija (BMF) o isplati prop firme. U Austriji pretraga presuda Upravnog suda (VwGH) za ove pojmove nema nijedan pogodak, a ministarstvo o tome nije objavilo stav. U Švajcarskoj nije pronađen dokument savezne poreske uprave (ESTV) ni kantona, niti presuda Saveznog suda o ovim isplatama.
Zato savetnik ne može da se pozove na ustaljenu praksu. On čita tvoj ugovor, poredi ga sa zakonom i piše u koju kategoriju svrstava isplatu i zašto. FTMO, na primer, navodi da su nalozi demo sa fiktivnim kapitalom, a isplatu zove nagradom (Reward) od najviše 90% simulirane dobiti, koju po ugovoru plaća FTMO Trading Global s.r.o.
| Zemlja | Kategorije koje zakon dopušta | Od čega zavisi |
|---|---|---|
| Nemačka | privredna delatnost (Gewerbebetrieb, §15 EStG, obrazac Anlage G); prihod od usluga (§22 tačka 3, Anlage SO); teorijski ostali samostalni rad (§18 st. 1 tačka 3, Anlage S). Kapitalni prihod (§20, stopa 25%) je malo verovatan jer ne ulažeš svoj kapital. | Četiri merila iz §15 st. 2: samostalno, trajno, sa namerom dobiti i uz učešće u privrednom prometu. Prag u evrima ne postoji. |
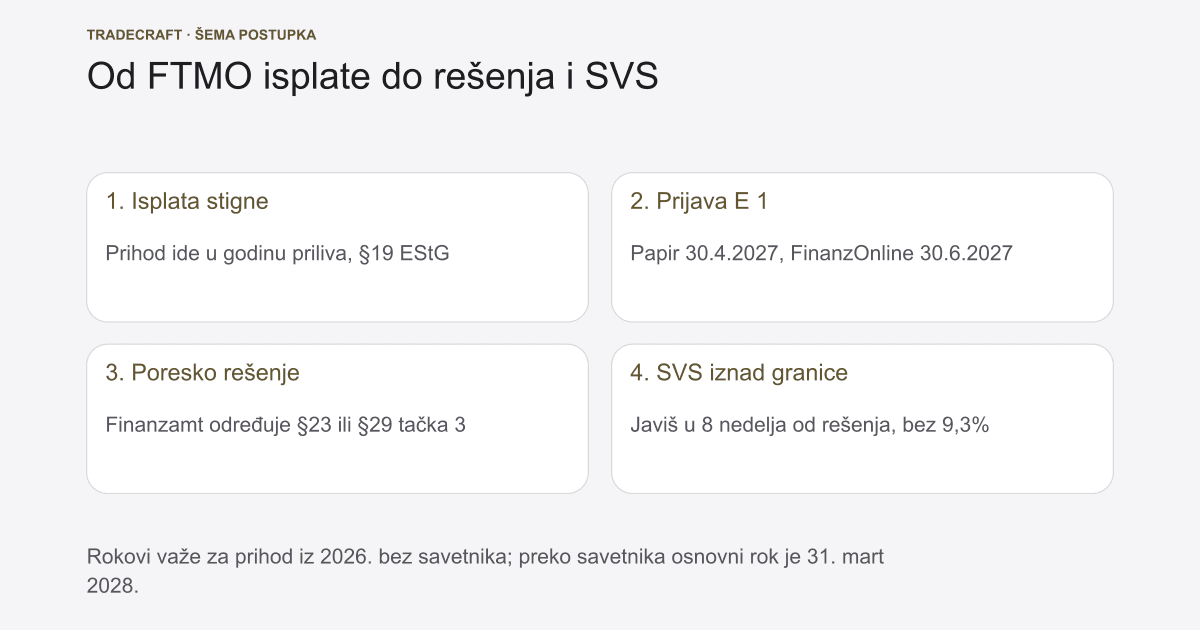
| Austrija | privredna delatnost (§23 EStG) ili povremene usluge (§29 tačka 3, oporezivo kad pređe 220 EUR godišnje). Samostalni rad iz §22 je zatvoren spisak zanimanja i trejding nije na njemu. | Trajan rad sa namerom dobiti vodi ka §23, povremen ka §29. Vrstu prihoda u rešenju određuje poreska uprava (Finanzamt). |
| Švajcarska | samostalna delatnost (DBG čl. 18) ili, ako bi odnos bio ocenjen kao radni, čl. 17. Oslobođenje iz čl. 16 st. 3 važi za kapitalni dobitak od prodaje privatne imovine. | Vrstu prihoda ocenjuje poreski organ, a status za doprinose AHV kasa (Ausgleichskasse), za svaki slučaj posebno. |
Posledice se razlikuju po kategoriji. U Nemačkoj gubitak iz §22 tačke 3, na primer naknade za izazove, ne umanjuje platu, a porez na privrednu delatnost (Gewerbesteuer) počinje tek iznad 24.500 EUR dobiti. U Austriji doprinose za socijalno osiguranje samostalnih (SVS) plaćaš za prihod iz §22 ili §23, a za povremene usluge iz §29 ne. Bez prijavljenog obrta (Gewerbeschein) ta obaveza počinje tek kad dohodak pređe 6.613,20 EUR godišnje.
Pregled po zemljama imaš u vodiču za trejding iz dijaspore. Austrijski deo detaljno obrađuje tekst o FTMO porezu u Austriji, a švajcarski tekst o Kreisschreiben 36 i prop trejdingu.
Ko sme da ti daje poreski savet#
Nemačka: StBerG §2 i §3#
Zakon o poreskom savetovanju (StBerG) u §2 kaže da pomoć u poreskim stvarima poslovno sme da pruža samo ovlašćeno lice. To važi i za sporedan i za besplatan rad, a pomoć je svaka radnja u tuđoj stvari koja traži pravnu proveru pojedinačnog slučaja. Po §3 ovlašćeni su poreski savetnici (Steuerberater), poreski punomoćnici (Steuerbevollmächtigte), advokati, ovlašćeni revizori (Wirtschaftsprüfer) i zakleti revizori knjiga (vereidigte Buchprüfer), kao i njihova društva.
Udruženje za pomoć kod poreza na platu (Lohnsteuerhilfeverein) sme da radi za članove koji imaju platu. Po §4 st. 3 ne sme kad član ima prihod iz privredne delatnosti ili samostalnog rada, ili promet oporeziv porezom na dodatu vrednost.
Da li je osoba upisana, proveravaš u zvaničnom imeniku savetnika. Imenik se pretražuje po imenu, mestu i poštanskom broju, a na samoj stranici piše da ne služi za traženje savetnika za određenu oblast. Iskustvo sa prop isplatama zato proveravaš pitanjima sa prvog sastanka.
Austrija: WTBG §2#
Austrijski zakon o poreskim savetnicima i revizorima (WTBG 2017) u §2 rezerviše savetovanje i pomoć u poreskom pravu za lica ovlašćena da rade kao poreski savetnik (Steuerberater), uz izuzetke koje sam zakon navodi. Ovlašćenje proveravaš u imeniku komore KSW, koji pretražuje po imenu, mestu i vrsti ovlašćenja, a filtera po oblasti rada nema.
Švajcarska: šta je potvrđeno#
Propis koji bi poresko savetovanje u Švajcarskoj rezervisao za jednu profesiju ovde nije naveden, jer nije potvrđen na zvaničnom izvoru. Potvrđeno je da savezni zakon o advokatima (BGFA) uređuje rad advokata, pa Treuhänder ne radi po njegovim pravilima. Zato savetnika pitaš za kvalifikaciju i za iskustvo sa prijavama samostalnih u tvom kantonu.
Ko god da te savetuje, vrstu prihoda ocenjuje poreski organ, a status za doprinose AHV kasa, posebno za svaki slučaj. Zvanično AHV uputstvo navodi i merilo koje ide protiv trejdera sa jednom firmom: rad samo za jednog nalogodavca obično se svrstava u nesamostalan rad.
Koliko košta savetnik u Nemačkoj po StBVV#
Honorar savetnika u Nemačkoj uređuje uredba o naknadama (StBVV). Poslednja velika izmena važi od 1. jula 2025. i donela je nove tabele i novu satnicu. Uredba određuje iznos samo kad se ne dogovoriš drugačije (§1).
Savetnik mora da te u tekstualnom obliku obavesti da se može ugovoriti i viša i niža naknada (§4 st. 3), a sam dogovor mora biti u tekstualnom obliku (§4 st. 1). Niža naknada je dozvoljena u svim vansudskim poslovima, uključujući prijavu, ali mora biti srazmerna radu, odgovornosti i riziku savetnika (§4a).
| Stavka | Pravilo iz StBVV | Iznos |
|---|---|---|
| Prvi savet potrošaču (§21) | samo prvi razgovor, prvi put kod tog savetnika; uračunava se u naknadu za povezan posao | najviše 190 EUR |
| Satnica (§13) | 16,50 do 41 EUR po započetih 15 minuta, kad je uredba predviđa ili kad vrednost predmeta ne može da se proceni | 66 do 164 EUR po satu |
| Prijava poreza na dohodak (§24 st. 1 tačka 1) | 1/10 do 6/10 pune naknade iz Tabele A; osnovica je zbir pozitivnih prihoda posle troškova (Einkünfte), najmanje 8.000 EUR | zavisi od osnovice |
| Obračun dobiti (EÜR) kod privredne delatnosti (§25) | 5/10 do 30/10 pune naknade iz Tabele B; osnovica je veći od zbira bruto prihoda (Betriebseinnahmen) i zbira rashoda, najmanje 17.500 EUR | naplaćuje se posebno |
| Obračun ostalih prihoda (§27) | 1/20 do 12/20 pune naknade iz Tabele A; osnovica je veći od zbira prihoda i zbira troškova, najmanje 8.000 EUR | naplaćuje se posebno |
| Pošta i telefon (§16) | stvarni trošak ili paušal od 20% naknade | paušal najviše 20 EUR po predmetu |
| Porez na dodatu vrednost (§15 StBVV, §12 UStG) | dodaje se na naknadu, osim kod malog preduzetnika | 19% |
Gde unutar raspona staje, savetnik određuje sam po §11: prema obimu i težini posla, značaju stvari i tvojim prihodima i imovini. Obračun mora da ti da u tekstualnom obliku, sa svakom naknadom, propisom koji primenjuje i vrednošću predmeta (§9). Iz tog obračuna kasnije vidiš i koji deo honorara smanjuje osnovicu.
Primer računa po StBVV#
Primer: pretpostavimo da je zbir tvojih pozitivnih prihoda posle troškova za godinu 50.000 EUR, od čega su isplate prop firme 10.000 EUR. Pretpostavimo i da savetnik isplatu vodi kao privrednu delatnost. Iznosi su izmišljeni, a pune naknade su iz važećih Tabele A i Tabele B.
| Stavka | Račun | Najniže | Sredina raspona | Najviše |
|---|---|---|---|---|
| Prijava (§24) | Tabela A do 50.000 EUR: puna naknada 1.304 EUR; od 1/10 do 6/10 | 130,40 EUR | 456,40 EUR | 782,40 EUR |
| Obračun dobiti (§25) | 10.000 EUR je ispod najniže osnovice, pa važi 17.500 EUR; Tabela B: 166 EUR; od 5/10 do 30/10 | 83,00 EUR | 290,50 EUR | 498,00 EUR |
| Ukupno bez poreza | zbir dve stavke | 213,40 EUR | 746,90 EUR | 1.280,40 EUR |
| Ukupno sa porezom od 19% | zbir puta 1,19 | 253,95 EUR | 888,81 EUR | 1.523,68 EUR |
Sredina raspona je samo aritmetička sredina i služi za orijentaciju, jer uredba ne kaže da je savetnik naplaćuje. Ako savetnik isplatu vodi kao prihod od usluga (§22 tačka 3), umesto obračuna dobiti ide obračun po §27. Na osnovicu od 10.000 EUR puna naknada iz Tabele A je 605 EUR, pa je raspon od 30,25 do 363,00 EUR pre poreza na dodatu vrednost.
Austrija i Švajcarska#
Za Austriju zvanična tarifa nije pronađena, ni na sajtu komore KSW ni u zakonu o profesiji. Ni u Švajcarskoj zvanična tarifa za ovaj posao nije pronađena. U obe zemlje honorar dogovaraš sa savetnikom, pa pre početka rada traži pisanu ponudu sa stavkama za prvi razgovor, prijavu, obračun prihoda i satnicu za dodatna pitanja.

Počni od pisanog trejding plana.
Besplatni Šegrt donosi zadatke za pravila, žurnal i rutinu tokom sedam dana. Unesi ime i mejl za početak.
Rok za prijavu kad radiš sa savetnikom#
Kad prijavu sastavlja savetnik, Nemačka i Austrija daju duži rok. U Nemačkoj taj rok iz §149 st. 3 Poreskog zakonika (AO) važi kad prijavu sastavlja lice ovlašćeno po StBerG, a poreska uprava ipak može da zatraži raniju predaju (§149 st. 4). Rok koji pada u subotu, nedelju ili praznik pomera se na prvi sledeći radni dan (§108 st. 3).
| Prijava | Osnovni rok | Duži rok |
|---|---|---|
| Nemačka, prihod 2025. | 31.07.2026, prošao | 01.03.2027 ako prijavu sastavlja savetnik (28.02. je nedelja) |
| Nemačka, prihod 2026. | 02.08.2027 (31.07. je subota) | 29.02.2028 ako prijavu sastavlja savetnik |
| Austrija, prihod 2025. | papir 30.04.2026, elektronski 30.06.2026, oba prošla | 31.03.2027 ako te zastupa savetnik; poreska uprava može da ga produži do 30.06.2027 |
| Austrija, prihod 2026. | papir 30.04.2027, elektronski 30.06.2027 | 31.03.2028 ako te zastupa savetnik |
| Švajcarska, kanton Cirih, prihod 2026. | 31.03.2027 | samostalnima do 30.09.2027 bez zahteva; na zahtev najduže do 30.11.2027 |
Ako je osnovni rok za 2025. prošao, a prijavu još nisi predao, na prvom sastanku pitaj da li za tebe važi duži rok. Za drugi švajcarski kanton rokove proveri kod kantonalne poreske uprave.
U Švajcarskoj ima još jedno pravilo za dozvolu B. Ako ti se plata oporezuje porezom po odbitku (Quellensteuer), prihod koji nije oporezovan po odbitku te po DBG čl. 89 obavezuje na redovnu prijavu, a obrazac tražiš do 31. marta naredne godine. Kanton Cirih tu obavezu navodi od 3.000 CHF takvih prihoda.
Pitanja za prvi sastanak#
Pošto zvaničnog stava nema, od savetnika tražiš paragraf, merila iz tvog ugovora i plan za slučaj da poreska uprava odluči drugačije. Ako imaš stan ili prihod i u Srbiji, treba ti savetnik koji čita i ugovor o izbegavanju dvostrukog oporezivanja. Odgovore traži pisano, mejlom ili u zapisniku sa sastanka, jer ti služe kao dokaz kako si postupio.
| Pitanje | Dobar odgovor sadrži |
|---|---|
| U koju vrstu prihoda svrstavaš moje isplate i zašto? | paragraf (DE §15 ili §22 tačka 3, AT §23 ili §29 tačka 3, CH čl. 17 ili 18 DBG), merila iz tvog ugovora i napomenu da zvaničnog stava nema |
| Šta se menja ako poreska uprava odluči drugačije? | posledice za porez, doprinose i gubitke u obe moguće kategorije |
| Gde sam poreski rezident i moram li nešto da prijavim u Srbiji? | stan i boravak po zakonu tvoje zemlje i redosled iz člana 4 ugovora sa Srbijom, koji počinje stalnim stanom |
| Da li je isplata za mene promet za porez na dodatu vrednost? | da to nije zvanično rešeno i da isplatu ti fakturišeš firmi, pa usluga, ako postoji, ide od tebe ka firmi |
| Koji je rok za moju prijavu ako je ti sastavljaš? | datum iz zakona za tvoju zemlju i godinu, kao u tabeli iznad |
| Kako obračunavaš honorar? | u Nemačkoj StBVV ili pisani dogovor; svuda pisani predračun sa stavkama |
| Šta radimo ako ranija isplata nije prijavljena? | DE ispravka po §153 AO ili samoprijava po §371; AT samoprijava po §29 FinStrG; CH prva samoprijava bez kazne po čl. 175 st. 3 DBG, uz naknadni porez i kamatu |
Za srpsku stranu, ako si i dalje rezident Srbije, poreski deo opisuje vodič o porezu na forex i prop isplatu u Srbiji. Kako evaluacija i pravila prop firme rade, opisuje vodič za prop trejding.
Papiri koje nosiš na prvi sastanak#
Savetnik kategoriju izvodi iz ugovora i načina rada, pa mu doneseš ugovor i dokaz za svaki iznos. Spremi ih pre sastanka, da plaćeno vreme ne ode na traženje izvoda.
| Papir | Zašto ga savetnik traži |
|---|---|
| Ugovor sa prop firmom i izabran status | FTMO nudi status fizičkog lica, preduzetnika ili firme (Natural Person, Entrepreneur, Company), a od ugovora zavisi kategorija |
| Fakture koje si izdao za isplate | kod FTMO isplatu fakturiše trejder, pa faktura pokazuje iznos, datum i smer usluge |
| Potvrde o plaćenim izazovima i ostalim troškovima | iz njih se računaju odbici; izazov prodaje FTMO Evaluation Global s.r.o., a nagradu plaća FTMO Trading Global s.r.o. |
| Izvodi banke, Wise računa ili kripto novčanika za svaki priliv | povezuju isplatu sa tvojim računom i daju iznos u evrima ili francima na dan priliva |
| Za kripto isplatu: valuta, mreža i adresa | FTMO isplaćuje BTC, ETH, LTC, USDC na mreži ERC20 i USDT na mreži TRC20 |
| Potvrda poslodavca o plati i poslednje poresko rešenje | plata ide u istu prijavu; u Nemačkoj je prijava obavezna kad sporedni prihod koji nije oporezovan kroz platu pređe 410 EUR, a u Austriji kad drugi prihodi pređu 730 EUR uz ukupan dohodak iznad 14.769 EUR (2026) |
| Podaci o stanu i boravku u Srbiji, ako ih imaš | od njih zavisi gde si rezident po ugovoru sa Srbijom |
Wise za rezidenta Nemačke ili Austrije vodi račun preko belgijskog društva i, kako sam piše, taj račun prijavljuje. Belgijska poreska uprava podatke šalje tvojoj jednom godišnje, sa stanjem na kraju godine i prihodima, bez pojedinačnih priliva. Šta se razmenjuje i sa kojim državama opisuje tekst o CRS razmeni i Srbiji, a izbor računa za isplatu tekst o FTMO isplati u Nemačkoj.
Znaci upozorenja#
| Šta čuješ od savetnika | Zašto je to znak upozorenja |
|---|---|
| Isplata je bez poreza, bez pisanog obrazloženja | rezident Nemačke i Austrije plaća porez na sav prihod, i domaći i strani (EStG §1 u obe zemlje), uz izuzetke iz ugovora o izbegavanju dvostrukog oporezivanja; u Švajcarskoj je polazište da je svaki prihod oporeziv (DBG čl. 16 st. 1) |
| Kategorija bez paragrafa, ili uz poziv na presudu, ministarstvo ili praksu svih kancelarija | zvaničnog stava nema ni u jednoj od tri zemlje |
| Za Austriju: isplata ide u samostalni rad po §22 | §22 je zatvoren spisak zanimanja i trejding nije na njemu |
| Za Švajcarsku: Kreisschreiben 36 kao pravilo za isplatu | to kružno pismo se po sopstvenom tekstu odnosi samo na upravljanje portfeljem hartija |
| Za isplatu: FTMO ti pruža uslugu, pa porez plaćaš kao primalac usluge (Reverse-Charge) | kod isplate ti fakturišeš firmi; ako usluga postoji, smer je od tebe ka firmi |
| Wise ne prijavljuje, niko neće videti | Wise piše da prijavljuje račun lica čija je poreska rezidentnost drugačija od države u kojoj je račun |
| Nema pisanog predračuna, ili u Nemačkoj obračun bez stavki | StBVV §9 traži obračun u tekstualnom obliku sa svakom naknadom, propisom i vrednošću predmeta |
| Nije u imeniku, a nudi da ti uz naknadu sredi prijavu | u Nemačkoj poslovnu pomoć u poreskim stvarima sme da pruža samo ovlašćeno lice (StBerG §2) |
Jedan znak upozorenja nije dokaz loše namere, ali traži pisano objašnjenje. Ako ga ne dobiješ, promeni savetnika pre nego što prijava ode poreskoj upravi.
Šta savetnik čuva kao tajnu i šta ne sme#
U Nemačkoj savetnik po §57 st. 1 StBerG radi nezavisno i savesno i čuva tajnu o svemu što je saznao u radu. Obaveza ne važi za činjenice koje su javno poznate. Ne sme da radi kad postoji sukob sa njegovim sopstvenim interesima (§57 st. 1a).
Pred poreskom upravom ima pravo da odbije da daje obaveštenja, po §102 st. 1 tačka 3 b AO. To pravo važi za ono što mu je kao savetniku povereno ili što je u tom svojstvu saznao, isto kao kod advokata, notara i lekara. Ako ga oslobodiš obaveze čuvanja tajne, odbiti više ne sme (§102 st. 3).
Tajna savetnika ne menja tvoje obaveze. Ako posle predaje shvatiš da je prijava netačna ili nepotpuna i da zbog toga porez može biti umanjen, dužan si da to odmah prijaviš i ispraviš (AO §153), a za namerno neprijavljen prihod zakon predviđa samoprijavu (§371). Zato savetniku daješ sve brojke, i one koje si propustio ranijih godina.
U Austriji je obaveza čuvanja tajne u §80 zakona WTBG, a u postupku pred poreskom upravom savetnik ima ista prava kao advokat (§80 st. 3). Pravilo o tajni savetnika u Švajcarskoj ovaj vodič ne obrađuje.
Da li se honorar savetnika odbija kao trošak#
U Nemačkoj je zakonom iz decembra 2005. ukinut odbitak honorara savetnika kao posebnog odbitka (Sonderausgaben). Po pismu ministarstva finansija od 21. decembra 2007. odbija se samo deo koji nastaje pri utvrđivanju prihoda: knjigovodstvo, obračun dobiti (EÜR), odgovori na poreska pitanja iz tog obračuna i savet. Prenos rezultata u obrazac i ostatak prijave, kao i pitanja poreske stope, su privatni troškovi koji se ne odbijaju.
Kod privredne delatnosti taj deo je poslovni rashod (Betriebsausgabe, §4 st. 4 EStG), a kod ostalih prihoda trošak za ostvarivanje prihoda (Werbungskosten). Za mešovite troškove do 100 EUR godišnje poreska uprava prihvata tvoju podelu. U primeru iznad to znači da se naknada za obračun dobiti (§25) odbija, a naknada za prijavu (§24) ne.
U Austriji je honorar poslovni rashod kad ga je izazvao posao (§4 st. 4 EStG). Ako nije, odbija se kao poseban odbitak, jer §18 st. 1 tačka 6 navodi troškove poreskog savetovanja plaćene licima koja su za to ovlašćena.
U Švajcarskoj se kod samostalne delatnosti odbijaju poslovno opravdani troškovi (DBG čl. 27). Da li poreski organ tvoju delatnost smatra samostalnom i da li u to ulazi deo honorara, pitaj savetnika i traži da ti na računu odvoji rad na prihodima od rada na prijavi. Koliko ti odbitak vraća, u svakoj zemlji zavisi od tvoje granične stope, pa jedinstven procenat ne postoji.
Često postavljana pitanja#
Da li mi treba savetnik ako imam samo jednu malu isplatu?#
Za prijavu savetnik nije obavezan ni u Nemačkoj ni u Austriji. U Nemačkoj zaposleni mora da preda prijavu kad sporedni prihod koji nije oporezovan kroz platu pređe 410 EUR, a može je predati sam kroz ELSTER. U Austriji je prijava obavezna kad drugi prihodi pređu 730 EUR uz ukupan dohodak iznad 14.769 EUR (2026), i možeš je predati sam kroz FinanzOnline. Savetnik ti pomaže kad ne znaš u koju kategoriju isplata ide.
Koliko košta prvi razgovor sa savetnikom u Nemačkoj?#
Ako si potrošač i prvi put dolaziš kod tog savetnika, za prvi razgovor bez drugačijeg pisanog dogovora može da traži najviše 190 EUR (§21 StBVV). Ako obračunava porez na dodatu vrednost od 19%, to je 226,10 EUR. Taj iznos se uračunava u naknadu za posao koji iz razgovora proizađe.
Može li savetnik da garantuje kategoriju isplate?#
Ne može, jer zvaničnog stava nema, a vrstu prihoda u rešenju određuje poreska uprava. Pisano obrazloženje savetnika je praktičan dokaz kako si postupio, ali poresku upravu ne obavezuje.
Odbija li se honorar savetnika od osnovice?#
U Nemačkoj samo deo za utvrđivanje prihoda, na primer obračun dobiti, dok je popunjavanje same prijave privatni trošak. U Austriji je honorar poslovni rashod ili poseban odbitak (Sonderausgaben). U Švajcarskoj se kod samostalne delatnosti odbijaju poslovno opravdani troškovi, pa podelu honorara proveri sa savetnikom.
Povezani članci#
- Trejding iz dijaspore: porezi DE, AT, CH
- FTMO porez u Austriji
- Kreisschreiben 36 i prop trejding u Švajcarskoj
- CRS i Srbija: ko šalje poreskoj koji podatak
- FTMO isplata iz Nemačke: Wise, Revolut ili banka
- Forex u Srbiji: devizni propisi, porez i rok prijave
- Prop trejding: FTMO pravila, rizik i iskustva
Upozorenje o riziku: Trgovanje na finansijskim tržištima nosi visok rizik. Ovaj sadržaj je edukativan, nije investicioni savet. Pun disclaimer.
Iskustva pojedinaca, ne garancija budućih rezultata. Trejding nosi rizik gubitka kapitala.
Izvori
- StBerG § 2: geschäftsmäßige Hilfeleistung in Steuersachen
- StBerG § 3: Befugnis zu unbeschränkter Hilfeleistung in Steuersachen
- StBerG § 4: Lohnsteuerhilfevereine
- StBerG § 57: allgemeine Berufspflichten
- AO § 102: Auskunftsverweigerungsrecht zum Schutz bestimmter Berufsgeheimnisse
- AO § 149: Abgabe der Steuererklärungen
- AO § 153: Berichtigung von Erklärungen
- Steuerberatervergütungsverordnung (StBVV), gültige Fassung
- StBVV Anlage 1, Tabelle A (Beratungstabelle)
- StBVV Anlage 2, Tabelle B (Abschlusstabelle)
- BMF vom 21.12.2007: Zuordnung der Steuerberatungskosten (EStH 2024, Anhang 16 XIII)
- Amtliches Steuerberaterverzeichnis
- WTBG 2017 § 2: Berechtigungsumfang Steuerberater (RIS)
- WTBG 2017 § 80: Verschwiegenheitspflicht (RIS)
- KSW Mitgliederverzeichnis
- BAO § 134a: Fristen bei Vertretung durch Parteienvertreter (RIS)
- EStG 1988 § 18: Sonderausgaben, Steuerberatungskosten (RIS)
- DBG (SR 642.11), konsolidierte Fassung
- AHV/IV Merkblatt 2.02, Beiträge der Selbstständigerwerbenden, Stand 1.1.2026
- FTMO: How do I withdraw my Reward
- FTMO: pravni odnos trejdera i FTMO posle ugovora
- Wise: Confirming your tax details