Trejding iz dijaspore: porezi DE, AT, CH (2026)
Isplata prop firme dok živiš u Nemačkoj, Austriji ili Švajcarskoj: gde si rezident, moguće vrste prihoda, ugovor sa Srbijom i šta nosiš savetniku.

Sadržaj članka
Trejding iz dijaspore otvara jedno poresko pitanje pre svih ostalih: gde prijavljuješ isplatu prop firme kad sa srpskim pasošem živiš u Nemačkoj, Austriji ili Švajcarskoj. Odgovor dobijaš redom: prvo utvrdiš u kojoj državi si poreski rezident, zatim u koju vrstu prihoda isplata može da spada. Na kraju od poreskog savetnika tražiš pismenu potvrdu pre prve prijave. O rezidentnosti odlučuju stan, boravak i centar životnih interesa, pa sam pasoš ne određuje gde plaćaš porez.
Tekst prenosi šta kažu zakoni, ugovori i zvanični izvori, provereni 6. oktobra 2026, i ne zamenjuje poreski savet za tvoj ugovor.
| Korak | Šta utvrđuješ | Gde je odgovor |
|---|---|---|
| 1 | U kojoj državi si poreski rezident | Zakon države u kojoj živiš i član 7 srpskog Zakona o porezu na dohodak građana |
| 2 | Šta važi kad te obe države smatraju rezidentom | Član 4 ugovora o izbegavanju dvostrukog oporezivanja sa Srbijom |
| 3 | U koju vrstu prihoda isplata može da spada | Zakon o porezu na dohodak države rezidentnosti i ugovor sa prop firmom |
| 4 | Doprinosi, PDV i prijava delatnosti | Posebni propisi svake zemlje, sa savetnikom |
| 5 | Šta nosiš savetniku i kada ga zoveš | Poslednja dva odeljka ovog vodiča |
U kojoj državi si poreski rezident#
U Nemačkoj je neograničeni poreski obveznik svako ko u zemlji ima prebivalište (Wohnsitz) ili uobičajen boravak (gewöhnlicher Aufenthalt). Tako propisuje član 1 nemačkog Zakona o porezu na dohodak. Za prebivalište je dovoljan stan koji zadržavaš i koristiš, bez ikakvog broja dana (AO §8). Uobičajen boravak je neprekidan boravak duži od šest meseci (AO §9), pa pravilo o 183 dana godišnje nemački zakon ne poznaje.
Austrija koristi ista dva merila. Po §1 austrijskog Zakona o porezu na dohodak neograničeno je obavezan ko u Austriji ima prebivalište ili uobičajen boravak. Obaveza obuhvata sve domaće i strane prihode. Za Švajcarsku ugovor sa Srbijom (član 4 stav 1) rezidentom smatra lice koje tamo plaća porez na osnovu prebivališta ili stalnog boravka.
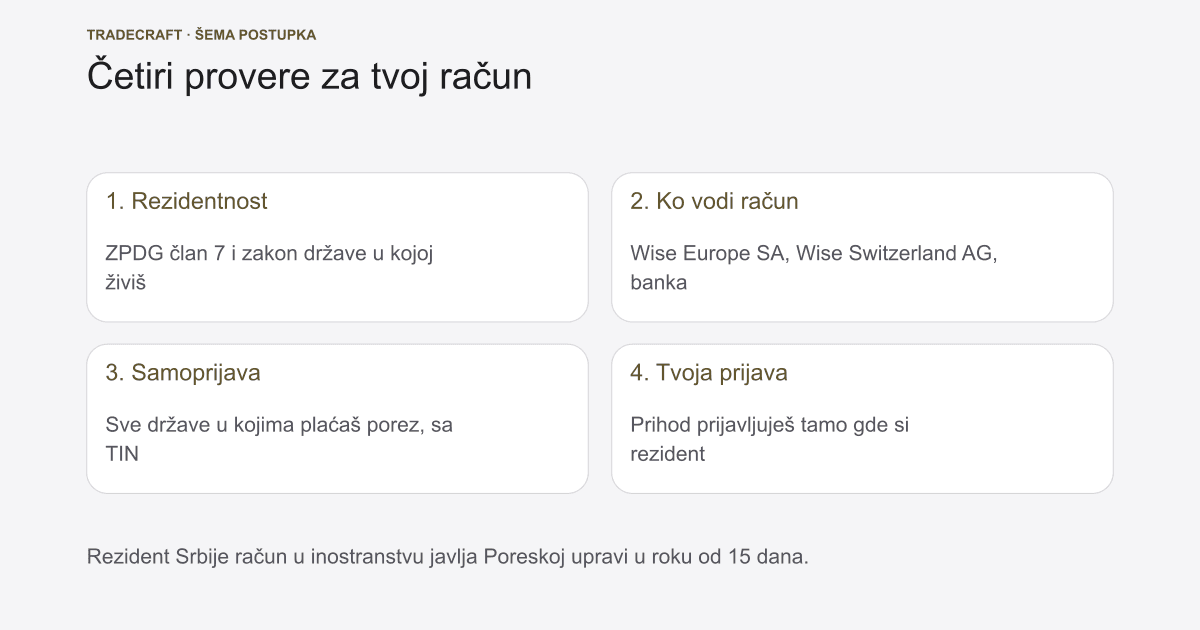
Srbija primenjuje svoj zakon. Po članu 7 Zakona o porezu na dohodak građana, rezident je ko u Srbiji ima prebivalište ili centar poslovnih i životnih interesa. Rezident je i ko ovde boravi 183 ili više dana u periodu od 12 meseci. Ko je otišao, a prebivalište u Srbiji zadržao, po tom zakonu može i dalje da bude rezident, pa ga dve države istovremeno smatraju svojim.
Kada te dve države smatraju rezidentom#
Taj sukob rešava član 4 ugovora o izbegavanju dvostrukog oporezivanja između Srbije i države u kojoj živiš. Prvo se gleda gde imaš stalan stan. Ako ga imaš u obe države, gleda se centar životnih interesa, odnosno gde su ti uže lične i ekonomske veze. Kad ni to ne da odgovor, odlučuje uobičajen boravak.
Posle toga se ugovori razlikuju. U ugovorima sa Austrijom i Švajcarskom sledeći korak je državljanstvo. Ugovor sa Nemačkom taj korak nema, pa pitanje odmah prepušta dogovoru nadležnih organa. Srpski pasoš zato presuđuje samo kod Austrije i Švajcarske, i to tek kad stan, veze i boravak ne pokazuju jednu državu i kad nemaš i državljanstvo te zemlje.
Primer: pretpostavimo da stalan stan imaš samo u Beču, a u Srbiji si zadržao prijavu prebivališta. Srbija te po članu 7 može smatrati rezidentom. Po članu 4 ugovora ipak si rezident Austrije, jer stalan stan imaš samo tamo, pa isplatu prijavljuješ u Austriji. Kad imaš stan na raspolaganju u obe države, pitanje prelazi na centar životnih interesa, i tada savetniku nosiš dokumente o poslu, porodici i boravku.

Kako se isplata prop firme može oporezovati#
Prop isplata dolazi po ugovoru, pa njen opis čitaš pre poreskog pitanja. FTMO na stranici o tome kako radi navodi da su svi nalozi demo nalozi sa fiktivnim kapitalom i da se trguje samo u simuliranom okruženju. Isplata se zove nagrada (reward) i iznosi do 90% simulirane dobiti, a po uslovima FTMO isplaćuje je FTMO Trading Global s.r.o. iz Praga.
Ugovor sklapaš kao fizičko lice, preduzetnik ili firma, a isplatu fakturišeš ti (FTMO o pravnom odnosu). Koliko ti od nagrade ostaje posle udela firme i naknade za izazov, pre poreza, izračunaj u kalkulatoru isplate prop firme.
Zvaničnog stava o oporezivanju isplate prop firme nema ni u Nemačkoj, ni u Austriji, ni u Švajcarskoj. Pretraga zvaničnih baza u sve tri zemlje nije našla ni pismo ministarstva finansija, ni uputstvo poreske uprave, ni sudsku presudu o ovim isplatama. Zakon ipak sužava izbor, pa tabela pokazuje moguće kategorije i ono što verovatno ne važi.
| Šta proveravaš | Nemačka | Austrija | Švajcarska |
|---|---|---|---|
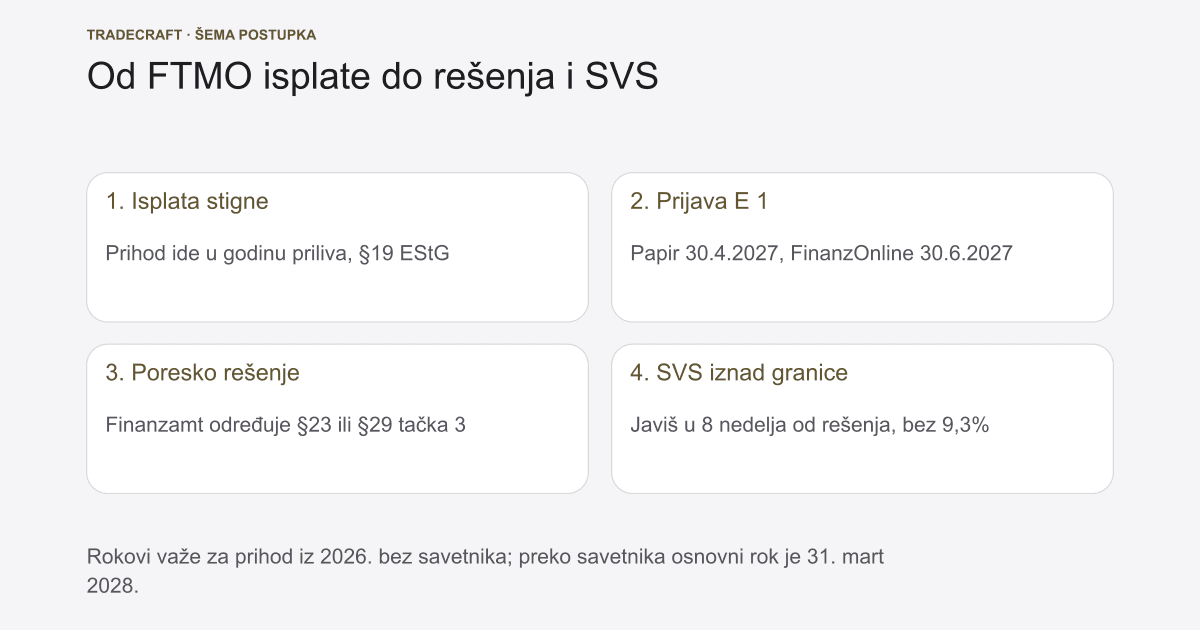
| Moguća kategorija | Privredna delatnost (Gewerbebetrieb, EStG §15) ili ostali prihodi iz usluga (§22 tačka 3); teorijski i samostalni rad (§18) | Privredna delatnost (§23) ili povremene usluge (§29 tačka 3); samostalni rad iz §22 ne odgovara | Prihod od samostalne delatnosti (DBG član 18), ako ga poreski organ tako oceni |
| Obrazac | Anlage G uz evidenciju prihoda i rashoda, ili Anlage SO | Beilage E 1a uz obrazac E 1 za §23; prihod iz §29 ide direktno u E 1 | Poreska prijava kantona; za samostalnu delatnost upitnik 15 ili 15a |
| Povoljniji režim koji verovatno ne važi | 25% za kapitalni prihod (Abgeltungsteuer, §32d) | 27,5% za kapitalni prihod (§27a) | Oslobođenje dobiti od prodaje privatne imovine (DBG član 16 stav 3) |
| Redovna stopa | Progresivno do 45%, plus solidarni dodatak | Progresivno od 0 do 55% | Savezni porez do 11,5%, plus kantonalni i opštinski |
| Doprinosi i lokalni porez | Gewerbesteuer samo kod privredne delatnosti i tek na dobit iznad 24.500 EUR; doprinose proveri sa savetnikom | SVS samo za §22 i §23, za novog samostalca tek iznad 6.613,20 EUR dohotka godišnje | AHV/IV/EO ako kasa prizna samostalnu delatnost, od 5,371% do 10% |
| Prag za PDV | Mali preduzetnik: do 25.000 EUR prometa prethodne i do 100.000 EUR tekuće godine | Mali preduzetnik: do 55.000 EUR prometa (2025. i 2026.) | Obaveza od 100.000 CHF godišnjeg prometa koji nije izuzet |
Posebna stopa za kapitalni prihod je malo verovatna jer uz prop nalog ne ulažeš sopstveni kapital, ali ni to nije zvanično potvrđeno. Da li je isplata naknada za uslugu po pravilima o PDV, takođe nije rešeno. Ako jeste, mesto usluge između preduzetnika je sedište primaoca, dakle Češka, što važi i u Nemačkoj (UStG §3a) i u Austriji.
Sopstveno trgovanje preko brokera ima druga pravila. U Austriji, na primer, ni za sopstvene CFD poslove kod stranog brokera 27,5% ne važi automatski, jer za derivate koji nisu hartije od vrednosti ide redovna tarifa kad broker ne zadrži porez (EStG §27a).
Nemačka: privredna delatnost ili ostali prihodi#
Nemački zakon prihod svrstava u sedam vrsta (EStG §2), a za prop isplatu u obzir realno dolaze dve. Privredna delatnost po §15 stav 2 je samostalna i trajna delatnost sa namerom dobiti, koja učestvuje u opštem privrednom prometu. Sva četiri merila moraju da stoje, a prag u evrima zakon ne poznaje, pa ni iznos ni broj isplata sami ne odlučuju.
Ostali prihodi iz usluga po §22 tački 3 su rezervna kategorija za prihod koji ne spada ni u jednu drugu vrstu. Ispod 256 EUR godišnje, računato posle troškova, nisu oporezivi, a od tog iznosa naviše oporeziv je ceo iznos. Gubitak iz ove kategorije, na primer kad naknade za izazove pređu isplate, ne umanjuje platu i prenosi se samo na prihode iste vrste.
Kod privredne delatnosti delatnost prijavljuješ opštini istovremeno sa početkom (GewO §14). Poreskoj upravi (Finanzamt) podatke o otvaranju šalješ u roku od mesec dana (AO §138). Dobit računaš kao razliku prihoda i rashoda (Einnahmenüberschussrechnung) i šalješ je elektronski, uz Anlage G. Knjige i bilans postaju obavezni tek iznad 800.000 EUR prometa ili 80.000 EUR dobiti godišnje, i to posle obaveštenja poreske uprave (AO §141).
U obe kategorije isplata ide po redovnoj tarifi, zajedno sa platom. Granična stopa od 42% počinje na 68.481 EUR oporezivog dohotka za 2025. godinu i na 69.879 EUR za 2026. godinu. Najviša stopa od 45% važi od 277.826 EUR (EStG §32a), a na porez ide i solidarni dodatak od 5,5%.
Samac solidarni dodatak plaća tek kad porez pređe 19.950 EUR (2025) ili 20.350 EUR (2026). Crkveni porez (u Berlinu 9%) plaćaju samo članovi zajednica koje ga ubiraju, a Berlin među njima ne navodi pravoslavnu crkvu.
Porez na privrednu delatnost (Gewerbesteuer)#
Ako je isplata privredna delatnost, opština naplaćuje i ovaj porez. Fizičko lice ima olakšicu od 24.500 EUR dobiti godišnje, a na ostatak ide 3,5% pomnoženo opštinskom stopom (Hebesatz), po GewStG §11. U Berlinu je opštinska stopa 410%, pa porez iznosi 14,35% dobiti iznad olakšice.
Veliki deo tog poreza poništava umanjenje poreza na dohodak. Po EStG §35 porez na dohodak se umanjuje za četvorostruki iznos osnovice (Messbetrag), najviše do stvarno plaćenog poreza na privrednu delatnost.
Primer: pretpostavimo dobit od 40.000 EUR u Berlinu. Iznos je izmišljen, a račun prati zakon.
| Korak | Račun | Iznos |
|---|---|---|
| Dobit | Polazni iznos iz primera | 40.000 EUR |
| Posle olakšice | 40.000 umanjeno za 24.500 | 15.500 EUR |
| Osnovica (Messbetrag) | 3,5% od 15.500 | 542,50 EUR |
| Porez na privrednu delatnost | 410% od 542,50 | 2.224,25 EUR |
| Umanjenje poreza na dohodak | najviše 4 puta 542,50 | 2.170,00 EUR |
| Stvaran dodatni teret | 2.224,25 umanjeno za 2.170,00 | 54,25 EUR |
Na dobit do 24.500 EUR ovaj porez je nula. Pri opštinskoj stopi do 400% umanjenje može da pokrije ceo iznos, a iznad nje razlika raste, pa stopu proveri za svoju opštinu.
Rokovi i prijave#
Ako uz platu imaš sporedni prihod, poresku prijavu moraš da predaš kad on u godini pređe 410 EUR (EStG §46). Kod privredne delatnosti i samostalnog rada predaješ je elektronski (EStG §25).
| Poreska godina | Bez savetnika | Sa savetnikom |
|---|---|---|
| 2025 | 31. jul 2026, rok je prošao | 1. mart 2027, jer je 28. februar nedelja |
| 2026 | 2. avgust 2027, jer je 31. jul subota | 29. februar 2028 |
Rokovi slede iz AO §149 i pravila o roku koji pada na vikend (AO §108). Poreska uprava i kod savetnika može da zatraži raniju predaju. Za zakasnelu prijavu ide dodatak za kašnjenje (AO §152), a za zakasnelo plaćanje 1% za svaki započeti mesec kašnjenja (AO §240).
Kao mali preduzetnik (Kleinunternehmer) ne plaćaš PDV dok promet prethodne godine nije prešao 25.000 EUR, a tekuće ne pređe 100.000 EUR (UStG §19). Isplatu iz inostranstva veću od 50.000 EUR sam prijavljuješ Saveznoj banci (Bundesbank) do sedmog radnog dana (Werktag, računa se i subota) sledećeg meseca (AWV §67 i §71 stav 6). Prijava je statistička, a banka je ne podnosi umesto tebe. Kako banka, Wise i Revolut postupaju sa isplatom opisuje vodič o isplati prop firme u Nemačkoj.
Austrija ukratko: §23 ili §29, SVS i rokovi#
Po tekstu austrijskog zakona prop isplata ne odgovara nijednoj od četiri vrste kapitalnog prihoda iz §27. Zato se ne vidi osnov za posebnu stopu od 27,5%. Ako je delatnost trajna i sa namerom dobiti, to je privredna delatnost iz §23, sa ista četiri merila kao u Nemačkoj. Ako je povremena, to su povremene usluge iz §29 tačke 3, neoporezive do 220 EUR godišnje posle troškova, a iznad toga oporeziv je ceo iznos.
Samostalni rad iz §22 ne dolazi u obzir, jer je to zatvoren spisak zanimanja na kome trgovanja nema. Vrstu prihoda konačno određuje poreska uprava (Finanzamt Österreich) u rešenju, a savetnik ti daje mišljenje.
Doprinose za samostalce (SVS) plaćaš samo za prihod iz §22 ili §23 austrijskog zakona. Kao nov samostalac plaćaš ih tek kad dohodak pređe 6.613,20 EUR godišnje, a ta granica važi i za 2025. i za 2026 (SVS). Ispunjenje uslova za osiguranje prijavljuješ u roku od mesec dana. Ako prelazak granice ne prijaviš najkasnije osam nedelja od izdavanja poreskog rešenja, SVS dodaje 9,3% na doprinose.
Uz platu je prijava obavezna kad drugi prihodi pređu 730 EUR, a ukupan dohodak 14.769 EUR za 2026 (BMF). Za 2026. papirnu prijavu predaješ do 30. aprila 2027, a elektronsku kroz FinanzOnline do 30. juna 2027 (BAO §134). Sa savetnikom rok je 31. mart 2028 (BAO §134a).
Ako je isplata usluga češkoj firmi, ne ulazi u granicu od 55.000 EUR, ali ti tada trebaju PDV broj (UID) i zbirna prijava (Zusammenfassende Meldung). Austrijski postupak detaljnije opisuje vodič o porezu na prop isplatu u Austriji.
Počni od pisanog trejding plana.
Besplatni Šegrt donosi zadatke za pravila, žurnal i rutinu tokom sedam dana. Unesi ime i mejl za početak.
Švajcarska ukratko: samostalna delatnost, AHV i obavezna prijava#
Švajcarski savezni zakon polazi od toga da je svaki prihod oporeziv (DBG član 16 stav 1). Isti član u stavu 3 oslobađa dobitak od prodaje privatne imovine, ali isplata po ugovoru sa firmom nije opisana kao prodaja tvoje imovine. Zato se na to oslobođenje ne oslanjaj bez stava poreskog organa. Ako organ delatnost oceni kao samostalnu, važi član 18 i odbitak poslovnih troškova.
Kružno pismo 36 savezne poreske uprave (Kreisschreiben 36) od 27. jula 2012. ovde ne daje odgovor. Po sopstvenom tekstu važi samo za upravljanje portfeljem hartija, uključujući derivate na devize, a njegovih pet merila meri sopstvene hartije, portfelj i dug. Zato se odnosi na tvoj račun kod brokera, a ne na isplatu firme.
O doprinosima za penzijsko osiguranje (AHV/IV/EO) odlučuje kasa (Ausgleichskasse), odvojeno od poreza. Po uputstvu 2.02 rad za jednog nalogodavca obično se smatra nesamostalnim. Ako te kasa prizna kao samostalca, stopa ide od 5,371% do 10%, koliko važi od 60.500 CHF dohotka.
Sporednu delatnost do 2.500 CHF godišnje kasa opterećuje samo na tvoj zahtev. Ako si minimalni doprinos već platio kroz platu, a dohodak od sporedne delatnosti je ispod 10.100 CHF, umesto minimalnog doprinosa možeš da tražiš najnižu stopu od 5,371%.
Sa dozvolom B platu ti oporezuju po odbitku (Quellensteuer). Isplata iz inostranstva na koju porez nije odbijen vodi u naknadnu redovnu prijavu (DBG član 89). Obrazac za nju tražiš do 31. marta naredne godine, a kanton Cirih je traži kad takav prihod dostigne 3.000 CHF.
U Cirihu je rok za prijavu za 2026. godinu 31. mart 2027, a samostalcima ga opština sama produžava do 30. septembra. Na blagovremen zahtev rok se produžava najduže do 30. novembra (uputstvo kantona).
Sa dozvolom B pitaj i kantonalnu službu za migracije da li sporedna prop delatnost traži odobrenje za samostalni rad. Zvaničnog odgovora za ovaj slučaj nema. Švajcarski postupak detaljnije opisuje vodič o Kreisschreiben 36 i prop trejdingu.
Kako ugovor sa Srbijom sprečava dvostruki porez#
Kad član 4 odredi državu rezidentnosti, ostali članovi ugovora kažu koja država sme da oporezuje koji prihod. Poslovnu dobit (član 7) oporezuje samo država rezidentnosti. Isto važi za prihod koji ugovor posebno ne uređuje (član 22 kod Nemačke i Austrije, član 21 kod Švajcarske). Isto kažu i članovi o samostalnoj delatnosti (član 14 kod Austrije i Švajcarske, član 15 kod Nemačke).
Izuzetak je stalna poslovna jedinica ili stalna baza u Srbiji, a ugovori sa Nemačkom i Austrijom za samostalnu delatnost dodaju i boravak u Srbiji (Nemačka: 183 ili više dana u poreskoj godini; Austrija: više od 183 dana u 12 meseci), za delatnost obavljenu u Srbiji. Bez toga Srbija po ovim članovima nema pravo da oporezuje isplatu.
Drugačije je sa prihodom iz Srbije, na primer zakupom stana, koji Srbija sme da oporezuje (član 6). Država u kojoj živiš takav prihod tada izuzima, ali ga uzima u obzir za stopu na ostali dohodak.
Ako ugovor za rezidentnost izabere Srbiju, ona oporezuje dohodak iz celog sveta. Za porez plaćen u inostranstvu tada daje poreski kredit, najviše do srpskog poreza na isti dohodak (član 12 Zakona o porezu na dohodak građana). Ugovor sa Nemačkom je izuzetak, jer Srbija prihode koje Nemačka sme da oporezuje uglavnom izuzima umesto da daje kredit.
| Nemačka | Austrija | Švajcarska | |
|---|---|---|---|
| Ugovor | Sa SFRJ, potpisan 26. marta 1987, primenjuje se od 1. januara 1989; nov ugovor parafiran 27. juna 2025, nije na snazi | Potpisan 7. maja 2010, primenjuje se od 2011. | Zaključen 13. aprila 2005, na snazi od 5. maja 2006; protokol na snazi od 18. jula 2025. |
| Rezidentnost | Član 4, bez koraka državljanstva | Član 4, sa korakom državljanstva | Član 4, sa korakom državljanstva |
| Metod u državi u kojoj živiš | Izuzimanje uz uticaj na stopu, kredit za nekoliko vrsta prihoda | Izuzimanje uz uticaj na stopu, kredit za nekoliko vrsta prihoda | Izuzimanje uz uticaj na stopu, uz nekoliko izuzetaka |
| Metod u Srbiji | Izuzimanje, kredit samo za nekoliko vrsta prihoda | Kredit | Kredit |
| Razmena informacija | Član 27, samo za primenu ugovora | Član 27 | Član 26, u verziji protokola, za godine od 2026. |
Datumi su iz pregleda nemačkog i austrijskog ministarstva finansija i iz švajcarskog teksta ugovora.
CRS: ko kome šalje podatke#
Srbija se nije obavezala na CRS, automatsku razmenu podataka o finansijskim računima, i nije potpisala multilateralni sporazum nadležnih organa za tu razmenu. U OECD pregledu od 30. septembra 2026 nema datum prve razmene, a u OECD tabeli od 1. oktobra 2026 nema nijedan aktiviran odnos. Podatak ipak može da stigne na zahtev, preko Konvencije o uzajamnoj administrativnoj pomoći, na snazi za Srbiju od 1. decembra 2019, i preko ugovora iz prethodnog odeljka.
Za rezidenta Nemačke ili Austrije važniji je drugi smer. Klijentima iz Evropskog ekonomskog prostora Wise račun vodi Wise Europe SA iz Belgije, a Wise navodi da prijavljuje račun klijenta čija je poreska rezidentnost u drugoj zemlji. Podatak tako preko belgijske uprave stiže u tvoju državu. Za one koji žive van Evropskog ekonomskog prostora Wise navodi da ugovornu stranu čini lokalno društvo grupe, za Švajcarsku Wise Switzerland AG, pa to proveri u svom nalogu. CRS jednom godišnje šalje stanje na kraju godine i bruto prihode računa, bez pojedinačnih priliva.
Sam prenos novca preko Wise ili Revolut računa nije vrsta prihoda, pa u prijavu ide isplata, a izvodi služe kao dokaz. Ko živi u Srbiji, po zvaničnim spiskovima ne može da drži novac na Wise računu ni da otvori Revolut račun. Ko je po srpskom zakonu i dalje rezident, o otvaranju računa u inostranstvu obaveštava Poresku upravu u roku od 15 dana, po članu 25 Zakona o poreskom postupku i poreskoj administraciji (prečišćen tekst na paragraf.rs).
Sporazum FATCA sa SAD, na snazi od 8. januara 2020, šalje podatke samo iz Srbije ka SAD. Ceo pregled razmene daje vodič o automatskoj razmeni podataka i Srbiji.
Šta nosiš savetniku na prvi sastanak#
| Dokument | Čemu služi |
|---|---|
| Ugovor sa prop firmom i status koji si izabrao (fizičko lice, preduzetnik ili firma) | Pokazuje za šta dobijaš isplatu i ko je isplaćuje |
| Fakture i potvrde za svaku isplatu, sa datumom, iznosom i načinom (banka, kartica, Skrill ili kripto) | Iz njih se računa prihod i trenutak priliva |
| Izvodi računa na koji isplata stiže | Povezuju novac sa isplatom |
| Računi za izazove, platforme i opremu | Mogući troškovi, zavisno od kategorije |
| Potvrda prijave boravka, dozvola boravka i podatak da li si zadržao prebivalište u Srbiji | Rezidentnost po zakonu i po članu 4 ugovora |
| Godišnja potvrda poslodavca o plati | Pokazuje na koju stopu se isplata dodaje |
| Poreski broj u novoj državi i poslednje poreske prijave | Veza sa prijavama koje već postoje |
Od savetnika zatraži pismeno mišljenje o tri stvari: u koju kategoriju svrstava isplatu i zašto, da li treba da prijaviš delatnost i doprinose, i šta moraš da uradiš za PDV. Pisano mišljenje nije zakon, ali je praktičan dokaz da si pitao pre prijave. Pripremu za prvi sastanak detaljnije opisuje praktikum za rad sa poreskim savetnikom.
Kada zoveš poreskog savetnika#
Najbolji trenutak je pre prve kupovine izazova, jer tada kod firme biraš status ugovorne strane, a FTMO dozvoljava samo jednu promenu. Drugi trenutak je kad delatnost postane redovna. U Nemačkoj se privredna delatnost prijavljuje istovremeno sa početkom, a u Austriji ispunjenje uslova za SVS u roku od mesec dana. Treći je kad si prijavljen i u Srbiji, jer tada odgovor zavisi od člana 4 i tvojih dokumenata.
Ako je isplata već stigla, a nije prijavljena, ne čekaj sledeću godinu. Nemačka ima ispravku prijave i samoprijavu (AO §153, §371), a Austrija samoprijavu po FinStrG §29. U Švajcarskoj je prva samoprijava bez kazne, uz naknadni porez i kamatu (DBG član 175). Svaka od njih ima svoje uslove i rokove, pa ovaj korak radiš sa savetnikom.
U Nemačkoj poresku pomoć smeju da pružaju poreski savetnici, advokati i revizori (StBerG §3). Udruženje za pomoć oko poreza na platu (Lohnsteuerhilfeverein) ne sme kad imaš prihod iz privredne delatnosti ili samostalnog rada (§4).
Bez ugovora o naknadi prvi savet potrošaču košta najviše 190 EUR (StBVV §21). Vremenska naknada je od 16,50 do 41 EUR po započetih 15 minuta, odnosno od 66 do 164 EUR po satu (§13). Višu ili nižu naknadu možeš da ugovoriš u tekstualnom obliku (§4).
U Austriji je poresko savetovanje rezervisano za ovlašćene poreske savetnike (WTBG §2), a cenu dogovaraš sa savetnikom. U Švajcarskoj poresku kategoriju utvrđuje poreski organ, a status za AHV kasa, pa ti savetnik pre svega pomaže da pripremiš dokumente i obrazloženje.
Često postavljana pitanja#
Da li se FTMO isplata u Nemačkoj oporezuje sa 25 odsto?#
Verovatno ne. Stopa od 25% važi za kapitalni prihod (EStG §32d), a uz isplatu prop firme ne ulažeš sopstveni kapital. Zvaničnog stava nema, pa su verovatnije privredna delatnost (§15) ili ostali prihodi iz usluga (§22 tačka 3), obe po redovnoj progresivnoj tarifi.
Da li Srbija oporezuje isplatu ako živim u Nemačkoj, Austriji ili Švajcarskoj?#
Ako si po članu 4 ugovora rezident te države, a u Srbiji nemaš stalnu poslovnu jedinicu, isplatu kao poslovnu dobit ili ostali dohodak oporezuje samo država u kojoj živiš. Srbija sme da oporezuje prihod sa izvorom u Srbiji, na primer zakup stana. Ako ugovor za rezidentnost izabere Srbiju, ona oporezuje i isplatu, uz kredit za porez plaćen u inostranstvu po članu 12 Zakona o porezu na dohodak građana.
Da li moram da prijavim delatnost ako imam jedan prop nalog?#
Nijedan od tri zakona nema prag u broju naloga ili isplata. U Nemačkoj i Austriji odlučuju četiri merila: samostalno, trajno, sa namerom dobiti i uz učešće u privrednom prometu. Povremena isplata može da bude ostali prihod u Nemačkoj ili povremena usluga u Austriji, a redovne isplate vode ka privrednoj delatnosti. U Švajcarskoj ocenu daju poreski organ i kasa za AHV.
Mogu li isplatu da primam preko firme u Srbiji?#
FTMO nudi ugovor i sa firmom, pa je to tehnički moguće. Ako firmu vodiš iz Nemačke, ona je po članu 4 stav 3 ugovora rezident Nemačke, jer je tamo mesto stvarne uprave, pa tamo plaća porez na dobit i porez na privrednu delatnost. Ako je ne vodiš iz Nemačke, nemačka pravila o kontrolisanim stranim društvima (AStG §7 i §8) dobit pripisuju tebi samo uz više od polovine udela, pasivne prihode i porez niži od 15%, a srpska stopa poreza na dobit je 15%. Ovaj korak zato radiš sa savetnikom pre osnivanja.
Šta ako se vraćam u Srbiju?#
Po članu 7 Zakona o porezu na dohodak građana ponovo postaješ rezident Srbije kad ovde imaš prebivalište ili centar poslovnih i životnih interesa, ili boraviš 183 ili više dana u 12 meseci. Nemački porez pri odlasku (AStG §6) odnosi se na udele u kapitalnim društvima od 1% naviše, pa trejdera bez takvih udela ne pogađa, a prenos poslovne imovine privredne delatnosti u inostranstvo ima posebna pravila. U Austriji slično pravilo važi za kapitalnu imovinu, a u Švajcarskoj za prenos poslovne imovine samostalca u inostranstvo, pa to proveri pre odjave.
Povezani članci#
- Forex u Srbiji: devizni propisi, porez i rok prijave
- Porez na prop isplatu u Austriji
- Kreisschreiben 36 i prop trejding u Švajcarskoj
- Isplata prop firme u Nemačkoj: banka, Wise i Revolut
- Automatska razmena podataka i Srbija
- Praktikum za rad sa poreskim savetnikom
- Prop trejding: pravila, rizik i isplata
- Kako proći FTMO izazov
- Porez na kapitalnu dobit u Srbiji i regionu: osnovica i rokovi
Upozorenje o riziku: Trgovanje na finansijskim tržištima nosi visok rizik. Ovaj sadržaj je edukativan, nije investicioni savet. Pun disclaimer.
Iskustva pojedinaca, ne garancija budućih rezultata. Trejding nosi rizik gubitka kapitala.
Izvori
- Nemačka: EStG §1, neograničena poreska obaveza
- Nemačka: Abgabenordnung §9, uobičajen boravak
- Nemačka: EStG §15, privredna delatnost
- Nemačka: EStG §22, ostali prihodi
- Nemačka: GewStG §11, olakšica i stopa poreza na privrednu delatnost
- Nemačka: Abgabenordnung §149, rokovi za poresku prijavu
- Nemačka i Srbija: ugovor o izbegavanju dvostrukog oporezivanja (BMF, tekst ugovora)
- BMF: stanje ugovora o izbegavanju dvostrukog oporezivanja na dan 1. januara 2026.
- Austrija: EStG §1, neograničena poreska obaveza (RIS)
- Austrija: EStG §23, privredna delatnost (RIS)
- Austrija: EStG §29, ostali prihodi (RIS)
- SVS: granica osiguranja za nove samostalce 2026.
- Austrija i Srbija: ugovor o izbegavanju dvostrukog oporezivanja, član 4 (RIS)
- Švajcarska: savezni zakon o direktnom porezu (DBG, Fedlex)
- ESTV: Kreisschreiben Nr. 36, 27. jul 2012.
- AHV/IV: Merkblatt 2.02, doprinosi samostalaca 2026.
- Švajcarska i Srbija: ugovor o izbegavanju dvostrukog oporezivanja (Fedlex)
- Poreska uprava: Zakon o porezu na dohodak građana, u primeni od 1. januara 2026.
- OECD: Status of commitments for the automatic exchange of financial account information (30. septembar 2026.)
- OECD: status Konvencije o uzajamnoj administrativnoj pomoći u poreskim stvarima
- FTMO: How it works
- FTMO: pravni odnos trejdera i FTMO posle ugovora
- Wise: potvrda poreskih podataka (CRS)