Šta je inflacija: uzroci, kupovna moć i primeri
Šta je inflacija i kako utiče na platu, štednju i kredit? Primeri kupovne moći, pet uticaja na cene, cilj NBS i razlika između mesečne i godišnje stope.

Sadržaj članka
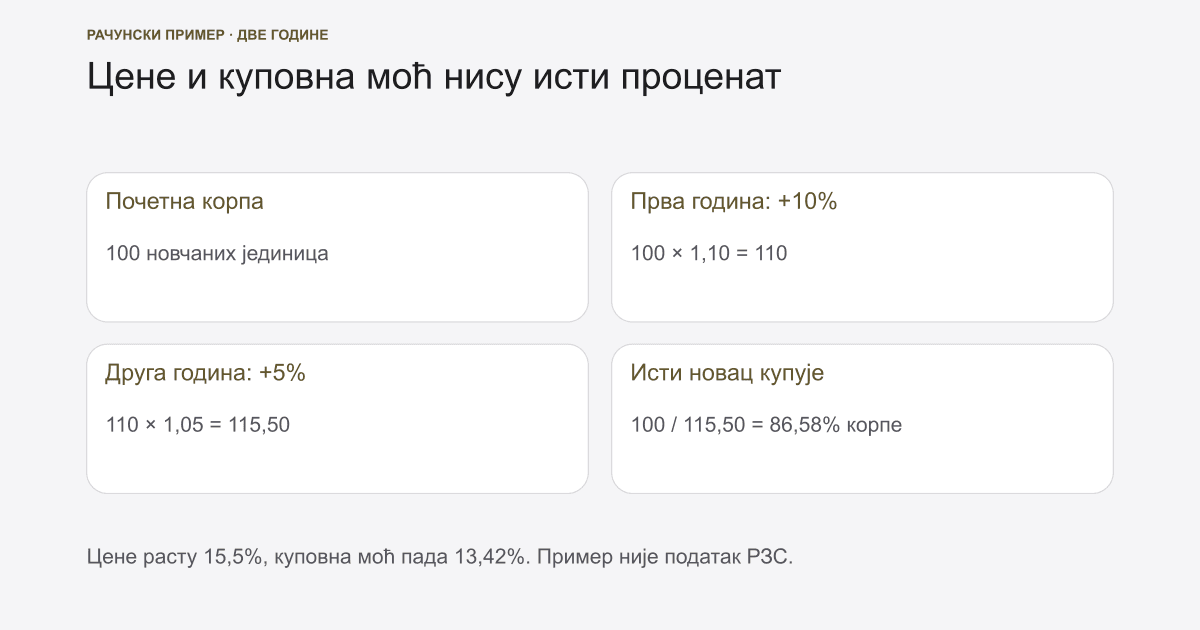
Korpa koju si plaćao 10.000 dinara sada košta 11.000. Ako ti je za nju i dalje ostalo 10.000, deo kupovine mora da sačeka. Šta je inflacija najlakše vidiš kroz taj odnos: cene rastu, a isti novac kupuje manje.
Ovo je računski primer, ne podatak o tvojoj potrošnji ili inflaciji u Srbiji. Rast cene korpe iz primera je 10%. Pad kupovne moći istog novca je oko 9,09%, jer računaš 10.000 / 11.000. Procenti imaju različitu osnovicu.
Šta je inflacija i kako se meri#
Inflacija opisuje rast opšteg nivoa cena u određenom periodu. Poskupljenje jedne namirnice samo po sebi ne govori šta se dogodilo sa celom potrošnjom. U objašnjenju ECB-a proizvodi i usluge dobijaju različitu težinu prema udelu u potrošnji domaćinstava.
Zato cena struje ne ulazi u zbir isto kao cena proizvoda koji kupuješ retko. Zvanična korpa predstavlja prosek, dok tvoj budžet ima svoje odnose: stanovanje, hranu, prevoz, zdravstvo i ostalo. Domaćinstva sa različitim troškovima ne osećaju svaku promenu jednako.
Za Srbiju podatke objavljuje Republički zavod za statistiku. Uz broj pogledaj naziv perioda. Mesečna promena poredi susedne mesece, međugodišnja isti mesec dve godine, a godišnja prosečna dva godišnja proseka. Zamena te tri mere menja značenje vesti.
Kako da izračunaš promenu kupovne moći#
Ako je rast cena 10%, starih 1.000 EUR ima kupovnu moć približno 1.000 / 1,10 = 909,09 EUR u cenama pre tog rasta. Na računu je i dalje hiljadu. Razlika nastaje kada njome plaćaš skuplju korpu.
| Primer za isti period | Nominalni iznos | Kupovna moć u početnim cenama |
|---|---|---|
| Plata pre promene | 1.000 EUR | 1.000 EUR |
| Plata ostaje ista, cene +10% | 1.000 EUR | 909,09 EUR |
| Plata +5%, cene +10% | 1.050 EUR | 954,55 EUR |
| Plata +10%, cene +10% | 1.100 EUR | 1.000 EUR |
U trećem redu realna promena plate je 1,05 / 1,10 − 1 = −4,55%. Oduzimanje inflacije od rasta plate daje približno 5% − 10% = −5%, dok tačan račun koristi odnos. Za veće stope razlika između ta dva postupka raste.

Za više godina množiš faktore promena cena. Uz 5%, pa 4%, zbirni rast je 1,05 × 1,04 − 1 = 9,2%, ne 9%. Kalkulator inflacije koristi istorijske godišnje proseke za Srbiju; projekcija je odvojen izbor, a ne potvrđena buduća stopa.
Pet uticaja koji objašnjavaju kako nastaje inflacija#
Ovi uticaji se prepliću. IMF-ov vodič razlikuje pritiske potražnje, ograničenja ponude, monetarne uslove i očekivanja. Jedna rečenica o štampanju novca ne objašnjava svako poskupljenje.
Potražnja raste brže od ponude#
Ako kupci traže više robe nego što proizvođači u tom trenutku isporučuju, nastaje pritisak na cene. U primeru sa istim brojem raspoloživih stanova i više kupaca, dodatna potražnja ne stvara nove stanove preko noći. Ponuda traži vreme.
Proizvodnja i isporuka postaju skuplje#
Skuplja energija ili prekid transporta menjaju trošak dobavljača. Koliki deo prenese na kupca zavisi i od konkurencije i tražnje. Rast nafte zato nije isti procenat rasta svake cene u prodavnici.
Monetarni i kreditni uslovi podstiču potrošnju#
Jeftinije finansiranje može podstaći tražnju. Odnos novca, kreditiranja, proizvodnje i ponašanja ljudi određuje dalji tok. Za čitanje jedne inflatorne epizode potrebni su ti podaci o tim odnosima, a ne samo jedna mera količine novca.
Očekivanja ulaze u ugovore#
Očekivani rast cena utiče na pregovore o platama, cenovnike i duže ugovore. Kada čitaš najavu povećanja troška, odvoji već izvršenu promenu od očekivanja za naredni period. To je posebno važno ako planiraš budžet na osnovu prognoze.
Kurs menja cenu uvoza#
Ako se ista uvozna roba plaća u stranoj valuti, promena kursa menja njenu cenu u domaćem novcu. To ne znači da svaki rast inflacije potiče od kursa niti da je svaka štednja u evrima zaštićena od rasta cena.
Počni od pisanog trejding plana.
Besplatni Šegrt donosi zadatke za pravila, žurnal i rutinu tokom sedam dana. Unesi ime i mejl za početak.
Kolika je inflacija u Srbiji i šta znači cilj NBS#
Za period od januara 2024. do decembra 2026. NBS je postavila cilj od 3%, uz odstupanje ±1,5 procentnih poena. To je cilj monetarne politike, ne potvrda da je ostvarena stopa svakog meseca upravo 3%.
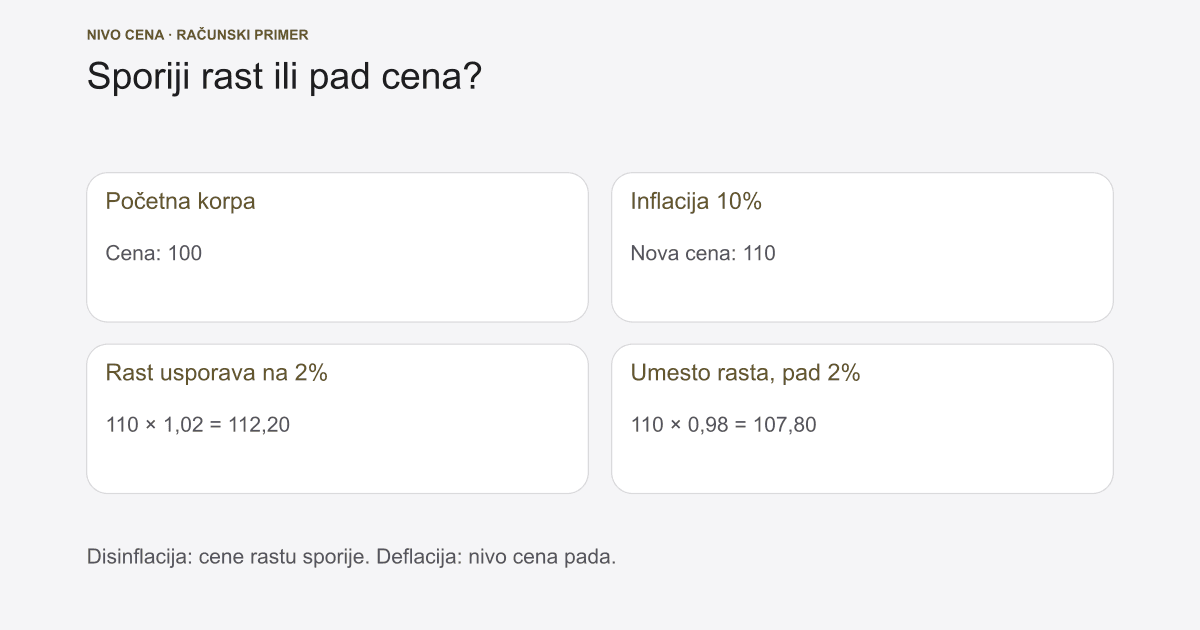
U RZS objavi zapiši mesec i vrstu poređenja uz stopu. Ako naslov vesti kaže da inflacija usporava, to često znači sporiji rast cena. Povratak korpe na raniju cenu tražio bi pad njenog nivoa, što je drugi slučaj. Razliku obrađuje vodič o deflaciji i disinflaciji.
Predvidljiviji rast cena olakšava planiranje ugovora i budžeta. To ne znači da isti procenat odgovara svakom domaćinstvu niti da svako poskupljenje zahteva istu reakciju. Cilj centralne banke i tvoja lična korpa zato se posmatraju odvojeno.
Brojeve za tekuću godinu čitaj uz datum objave. Stara mesečna stopa ne postaje današnja samo zato što u naslovu članka piše 2026.
Kako inflacija utiče na platu, štednju i kredit#
Kod plate upoređuješ promenu neto iznosa i rast cena u istom periodu. Kod štednje u račun ulaze kamata, porez gde postoji i naknade. Uz neto prinos od 4% i rast cena 5%, realni rezultat je 1,04 / 1,05 − 1 = −0,95%. Stanje računa raste, a kupovna moć blago pada.
Kod kredita prvo pročitaj valutu, kamatnu stopu i način promene rate. Fiksni nominalni dug ne znači automatski lakšu otplatu: tvoj prihod možda ne raste sa cenama. Kod promenljive stope bitno je za koju referentnu stopu je vezana i kada se rata menja.
Nekretnina, akcija ili fond ima i sopstveni rizik. Njihova cena ne mora pratiti potrošačku korpu u periodu u kojem ti novac treba. Štednja i investiranje rešavaju različite rokove i potrebe; premestiti sav raspoloživ novac u rizičnu imovinu nije automatski odgovor na inflaciju.
Šta da uradiš sa svojim budžetom#
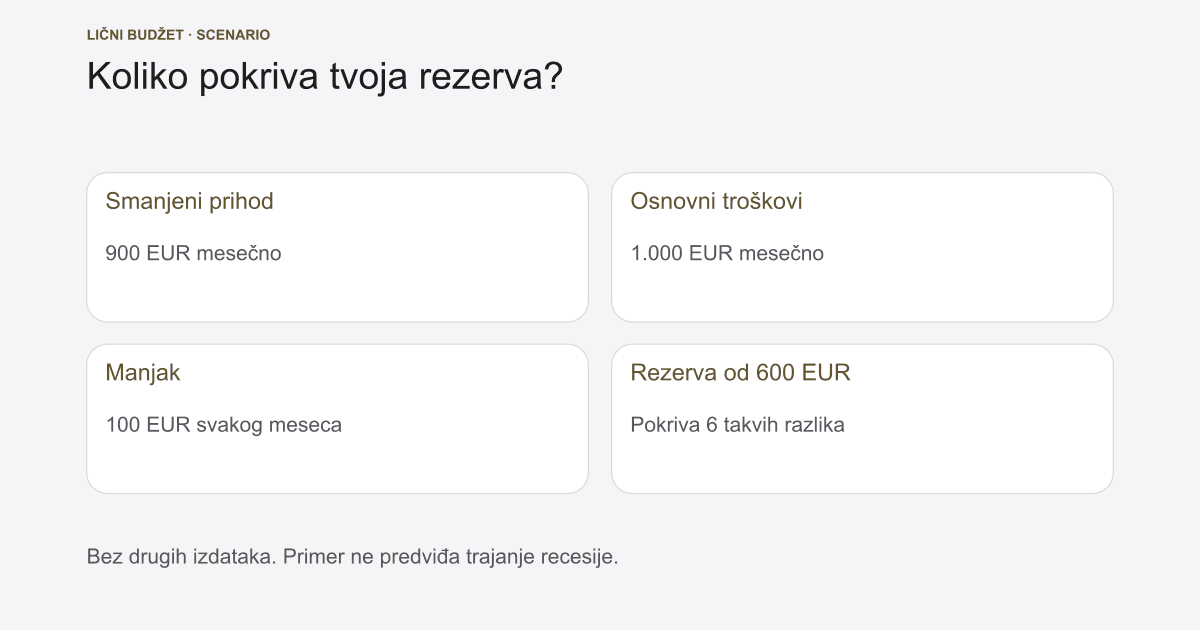
Počni od dve kolone za isti mesec prošle i ove godine: neto prihod i osnovni troškovi. Odvoji rast cene od veće količine koju kupuješ. Ako sada plaćaš dve pretplate umesto jedne, cela razlika nije inflacija.
Zatim označi troškove koje moraš da platiš uskoro. Za taj novac dostupnost i mogućnost gubitka vrede više od obećanja da će neka imovina pobediti inflaciju. Dugoročni deo razmatra se posebno, uz rok, troškove i pad koji bi mogao da izdržiš.
Za taj pregled koristi kalkulator ličnog budžeta i plate. Za pretpostavljeni rast mesečnih uplata postoji kalkulator složene kamate. Ni jedan rezultat ne pretvara pretpostavljen prinos u ugovorenu zaradu.
Инфлација: кратко објашњење#
Инфлација је раст општег нивоа цена. Исти новац купује мање. Ако плата порасте 5%, а цене 10%, реална промена је 1,05 / 1,10 − 1, односно приближно −4,55%. Успоравање инфлације значи спорији раст цена, не нужно појефтињење.
Često postavljana pitanja#
Šta je inflacija prostim rečima?#
Rast opšteg nivoa cena tokom određenog perioda. Sa istom sumom kupuješ manju količinu. Za jednu konkretnu promenu koristiš odnos stare i nove cene, a za privredu indeks koji obuhvata širu korpu proizvoda i usluga.
Kako se inflacija razlikuje od poskupljenja jedne stvari?#
Jedan proizvod može poskupeti zbog nestašice ili posebnog troška. Inflacija prati širu korpu. Cena tvoje najčešće kupovine može rasti brže ili sporije od zvaničnog proseka.
Da li pad inflacije znači da će cene pasti?#
Ako pozitivna stopa padne sa 10% na 2%, cene i dalje rastu. To je disinflacija. Deflacija znači pad opšteg nivoa cena. Za budžet posmatraj i nivo cena, ne samo promenu stope.
Da li povišica od 5% pokriva inflaciju od 5%?#
U pojednostavljenom računu za isti period i istu korpu pokriva: 1,05 / 1,05 = 1. Tvoj lični rezultat zavisi i od sastava potrošnje i promene neto plate, pa poredi iznose koje zaista primaš i plaćaš.
Da li evri ili nekretnina sigurno čuvaju kupovnu moć?#
Ne. Valuta, imovina i potrošačke cene imaju različite promene. Bitni su i rok, troškovi, dostupnost novca i mogućnost pada vrednosti. Sam naziv imovine nije potvrda zaštite.
Povezani članci#
Upozorenje o riziku: Trgovanje na finansijskim tržištima nosi visok rizik. Ovaj sadržaj je edukativan, nije investicioni savet. Pun disclaimer.
Iskustva pojedinaca, ne garancija budućih rezultata. Trejding nosi rizik gubitka kapitala.